El mercado monetario cubano en 2026
Todavía existe espacio para intentar recuperar las funciones del peso cubano. Las aperturas regulatorias crean mejores condiciones para que la corrección de precios y del tipo de cambio tengan efectos reales sobre las decisiones económicas.
La ampliación de sanciones estadounidenses, la crisis económica interna y las interrupciones de los suministros y del comercio exterior han tenido un claro reflejo en la tasa de cambio informal y la inflación en la economía cubana en 2026.[1]
El Gobierno cubano avanza en algunas aperturas económicas y financieras, mientras persisten fuertes desequilibrios fiscales y monetarios, escasez de divisas y desconfianza en el sistema bancario.
En lo que va de año, el peso pierde valor con mayor rapidez, avanza la dolarización y persisten las diferencias entre las tasas de cambio.
Las tasas de cambio informales
Durante los primeros meses de 2026, las cotizaciones informales de las divisas avanzaron sin episodios de aceleración abrupta y estrés cambiario. La menor demanda de divisas de MiPymes para contratar importaciones explicaba, en parte, esa relativa moderación.
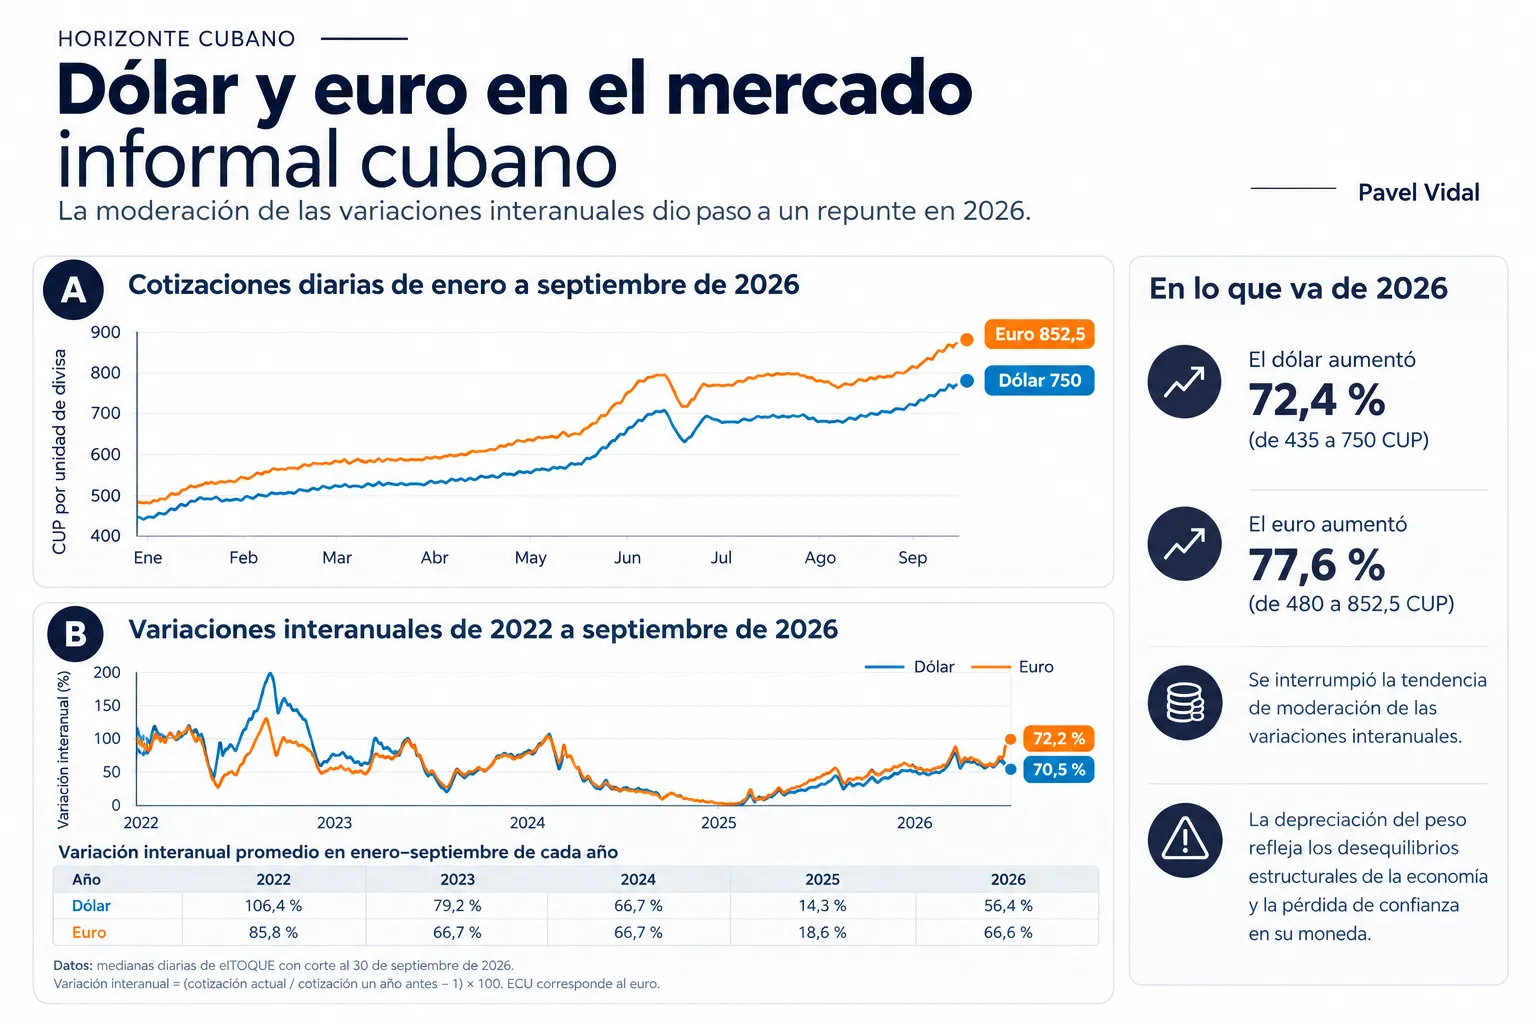
Junio fue el mes más volátil: el dólar llegó a aproximarse a los 700 CUP y la corrección a la baja coincidió con el anuncio de nuevas reformas de mercado y medidas de apertura al sector privado. El incremento de la disposición a vender divisas en el mercado informal fue temporal. El dólar cerró junio en 605 CUP, rebotó hasta 675 CUP al cierre de julio y permaneció en ese valor al terminar agosto.
Desde la segunda quincena de septiembre viene ocurriendo un aumento sostenido de los montos anunciados para la compra de dólares en los espacios virtuales del mercado paralelo de divisas. El promedio diario pasó de aproximadamente 47 700 USD durante los primeros once días del mes a 71 700 USD en la segunda quincena, un incremento cercano al 50%.
Este cambio coincide con las nuevas aperturas regulatorias para el sector privado, que pueden estar impulsando mayores necesidades de divisas. En una economía con una industria nacional prácticamente paralizada, la expansión de nuevos proyectos y la reposición de inventarios dependen en gran medida de importaciones de mercancías, insumos y equipos.
Según la serie de medianas diarias de elTOQUE, entre el cierre de 2025 y septiembre de 2026 el dólar pasó de 435 a 750 CUP y el euro de 480 a 852,5 CUP: sus cotizaciones aumentaron un 72,4% y un 77,6%, respectivamente.
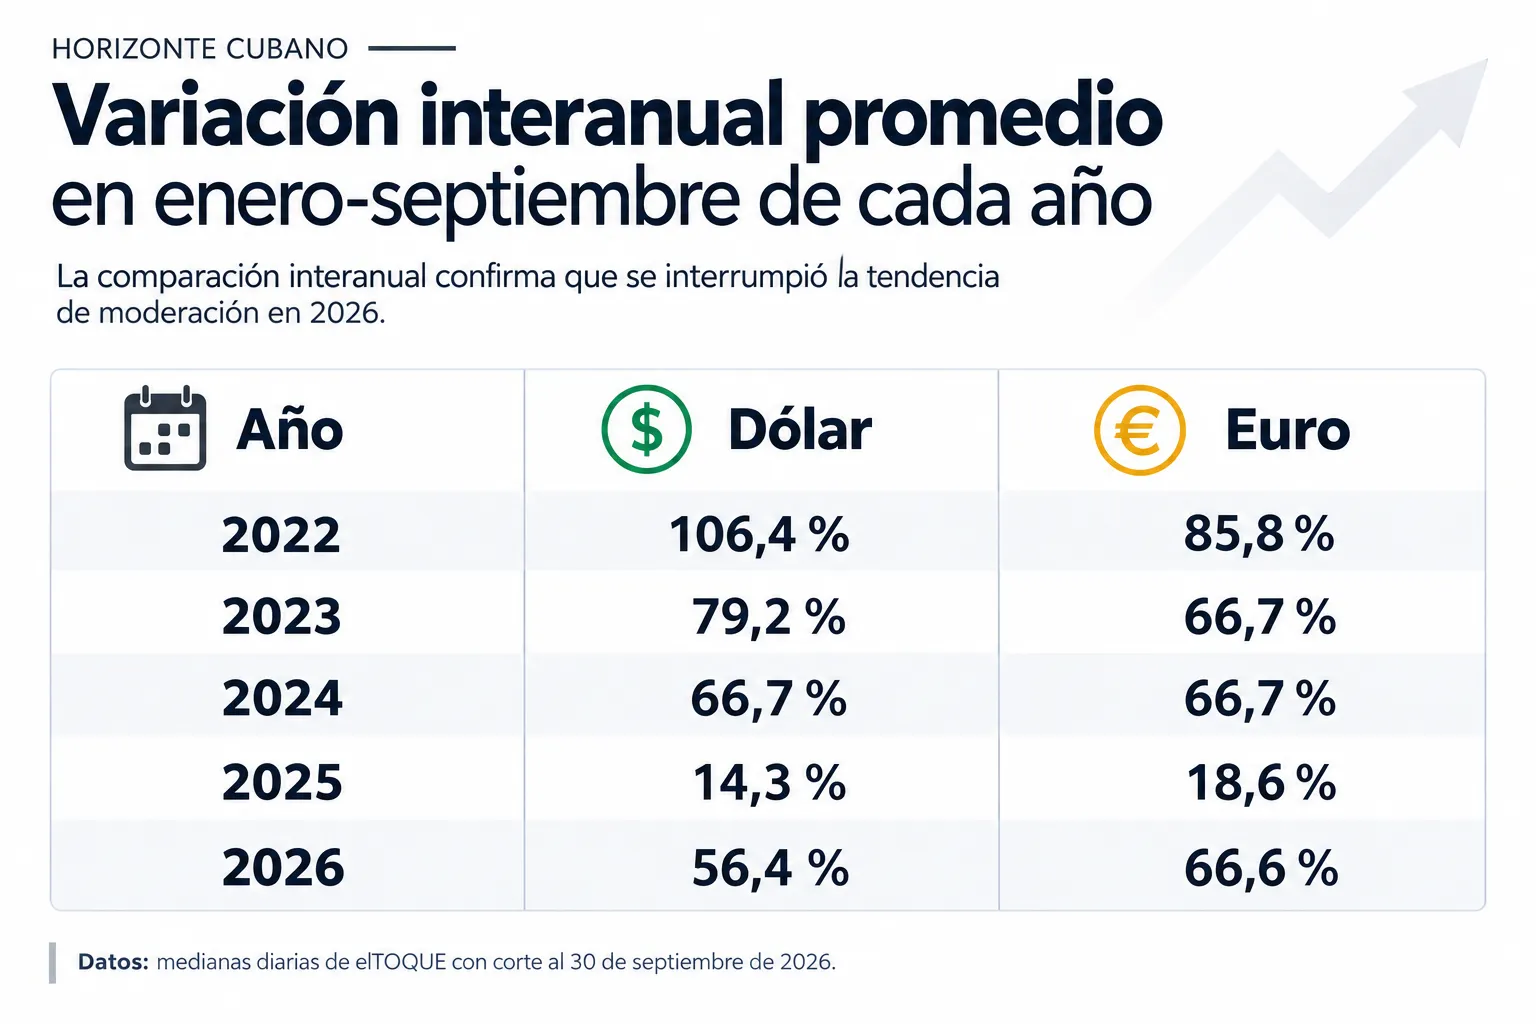
La comparación interanual confirma que se interrumpió la tendencia de moderación. En enero–septiembre, la variación interanual promedio del dólar había disminuido del 106,4% en 2022 al 79,2% en 2023, al 66,7% en 2024 y al 14,3% en 2025. En los mismos meses de 2026 volvió a subir al 56,4%. Para el euro, aumentó del 18,6% en 2025 al 66,6% en 2026.
Repunte de la inflación
Las señales del mercado cambiario informal confirman que se ha detenido el proceso de desinflación y de moderación cambiaria que se observaba como tendencia desde 2023.
La aceleración del precio de las divisas se traslada a los costos y a los precios que los consumidores deben pagar por los bienes importados. El endurecimiento de las sanciones, la caída de las fuentes de ingresos en divisas, las restricciones de la oferta y el aumento de la incertidumbre han seguido trasladándose a los precios finales en los mercados de consumo.
La inflación oficial muestra este empeoramiento. El dato de agosto, publicado en septiembre, registró un aumento mensual de precios del 4,92% y una variación interanual del 25,19%. Los alimentos y bebidas no alcohólicas aumentaron un 36,01% interanual. Las ponderaciones desactualizadas del índice limitan su precisión. Aun con esas limitaciones, el repunte es consistente con un agravamiento de los desequilibrios que alimentan la inflación: restricciones de oferta, mayores costos energéticos y de importación, depreciación del peso y persistencia de los problemas fiscales y monetarios.
La inflación golpea con particular fuerza a los alimentos y al transporte, lo cual aumenta el deterioro de las condiciones de vida y la pobreza. Cuba ya ha experimentado un ajuste por empobrecimiento, mediante la inflación y la caída del valor real del gasto público y de los ingresos de los hogares.
Avance de la dolarización
El 10 de septiembre se flexibilizó la apertura y operatoria de cuentas en divisas y se ampliaron las transacciones internas y externas que pueden realizarse desde ellas.
Un cambio fundamental es que las personas naturales y jurídicas pueden abrir esas cuentas sin autorización previa del Banco Central. Para el sector privado, la nueva regulación permite depositar efectivo, recibir transferencias y acreditar ingresos derivados de operaciones comerciales.
Las nuevas normas amplían la dolarización de las transacciones mayoristas entre empresas estatales y privadas y, en menor medida, de los mercados de consumo. Las medidas representan otro paso en la reversión de la desdolarización iniciada en 2004 y se apartan del propósito del Ordenamiento Monetario de 2021 de restablecer al peso como único signo monetario de la economía.
Una dolarización parcial transitoria puede facilitar la entrada de capital y el financiamiento mientras se recuperan la confianza en los bancos y la credibilidad del peso. Sin embargo, conviene evitar que se extienda de manera excesiva hacia los mercados de consumo. La dolarización parcial genera segmentaciones y desigualdades entre quienes tienen y quienes no tienen acceso a divisas, sobre todo cuando no existe plena convertibilidad y se mantienen la informalidad y las tasas múltiples.
Una eventual dolarización total también implicaría perder instrumentos para manejar la cantidad de dinero, las tasas de interés y los préstamos a las instituciones financieras, y aumentaría el costo económico y social de los ajustes.
¿Comienza una apertura financiera?
El Banco Central anunció una transformación financiera que contempla nuevos bancos e instituciones con capital privado y extranjero, casas de cambio y empresas de tecnología financiera. Esta apertura puede aportar competencia, servicios de pago y nuevas fuentes de financiamiento.
Sin embargo, todavía queda por conocer a qué ritmo se incorporarán esos participantes, de dónde procederán los capitales para sostener sus operaciones y cuánta autonomía tendrán para gestionar sus recursos.
La introducción de una tasa de cambio oficial bajo un esquema de flotación administrada, desde el 18 de diciembre de 2025, no logró desplazar de forma significativa operaciones hacia el sistema formal.
La actualización más frecuente de una referencia oficial no ha resuelto el problema de la convertibilidad del peso. Al cierre de septiembre, la referencia oficial del Segmento III era de 684 CUP por dólar, frente a 750 CUP en el mercado informal.
La apertura en Santa Clara de la primera casa de cambio privada, ADT 64, introduce una primera ruptura del monopolio estatal sobre los servicios formales de cambio de moneda. Sus cotizaciones se ubicaron inicialmente por encima de las referencias del mercado informal y después se situaron por debajo. No están claros la formación de sus tasas, su grado de autonomía, sus vínculos con el Banco Central ni la posibilidad de recibir pesos de esa institución.
La entrada de más casas de cambio privadas e independientes, que compitan entre sí, podría favorecer el desarrollo de un mercado mayorista de divisas. Las posibilidades serían mayores si CADECA y los bancos operaran con tasas cercanas a las de las casas privadas y pudieran negociar divisas con ellas. Un mercado entre intermediarios les permitiría complementar sus operaciones y compensar sus desequilibrios de liquidez.
La formalización cambiaria ayuda a frenar la dolarización: si las personas y las empresas pueden comprar y vender divisas en instituciones formales, a una tasa económicamente fundamentada y con disponibilidad efectiva, se reduce la necesidad de sustituir el peso por el dólar en las transacciones internas.
La pérdida de valor del peso cubano ha sido extraordinaria, pero todavía existe espacio para intentar recuperar sus funciones. Las aperturas regulatorias crean mejores condiciones para que la corrección de precios y del tipo de cambio tengan efectos reales sobre las decisiones económicas.
Su resultado dependerá de recuperar la estabilidad, la convertibilidad y la credibilidad de la moneda nacional, formalizar y ampliar el mercado cambiario y garantizar un acceso efectivo y transparente a la compraventa de divisas. Sin esos avances, será muy difícil impedir que la dolarización continúe y que se profundicen la segmentación monetaria y las desigualdades.